Domain haftungsausschluß.de kaufen?
Wir ziehen mit dem Projekt
haftungsausschluß.de um.
Sind Sie am Kauf der Domain
haftungsausschluß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haftungsausschluß.de kaufen?
Wie können Kreditgeber das Risiko minimieren, wenn sie Kredite vergeben?
Kreditgeber können das Risiko minimieren, indem sie die Bonität des Kreditnehmers überprüfen, Sicherheiten verlangen und eine angemessene Kreditwürdigkeitsprüfung durchführen. Zudem können sie die Kreditbedingungen anpassen, um das Risiko zu reduzieren und eine Rückzahlungsgarantie einfordern. Eine diversifizierte Kreditvergabe an verschiedene Kreditnehmer und Branchen kann ebenfalls helfen, das Risiko zu streuen. **
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von persönlichen Garantien durch den Kreditnehmer. Diese Methoden tragen dazu bei, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten können Kreditgeber im Ernstfall diese Vermögenswerte verkaufen, um ihre Forderungen zu decken. Die Verwendung von Bürgschaften oder persönlichen Garantien erhöht die Wahrscheinlichkeit, **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Mann ist kein Vermögen - Finanzielle Unabhängigkeit und Sicherheit für Frauen (Ungekürzt) - Stefanie Kühn, Audio, 9788726143676Ein Mann Ist Kein Vermögen - Finanzielle Unabhängigkeit Und Sicherheit Für Frauen (ungekürzt) Von Stefanie Kühn, Saga Egmont, 978-87-26-14367-6, Sprecher: Ursula Berlinghof, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
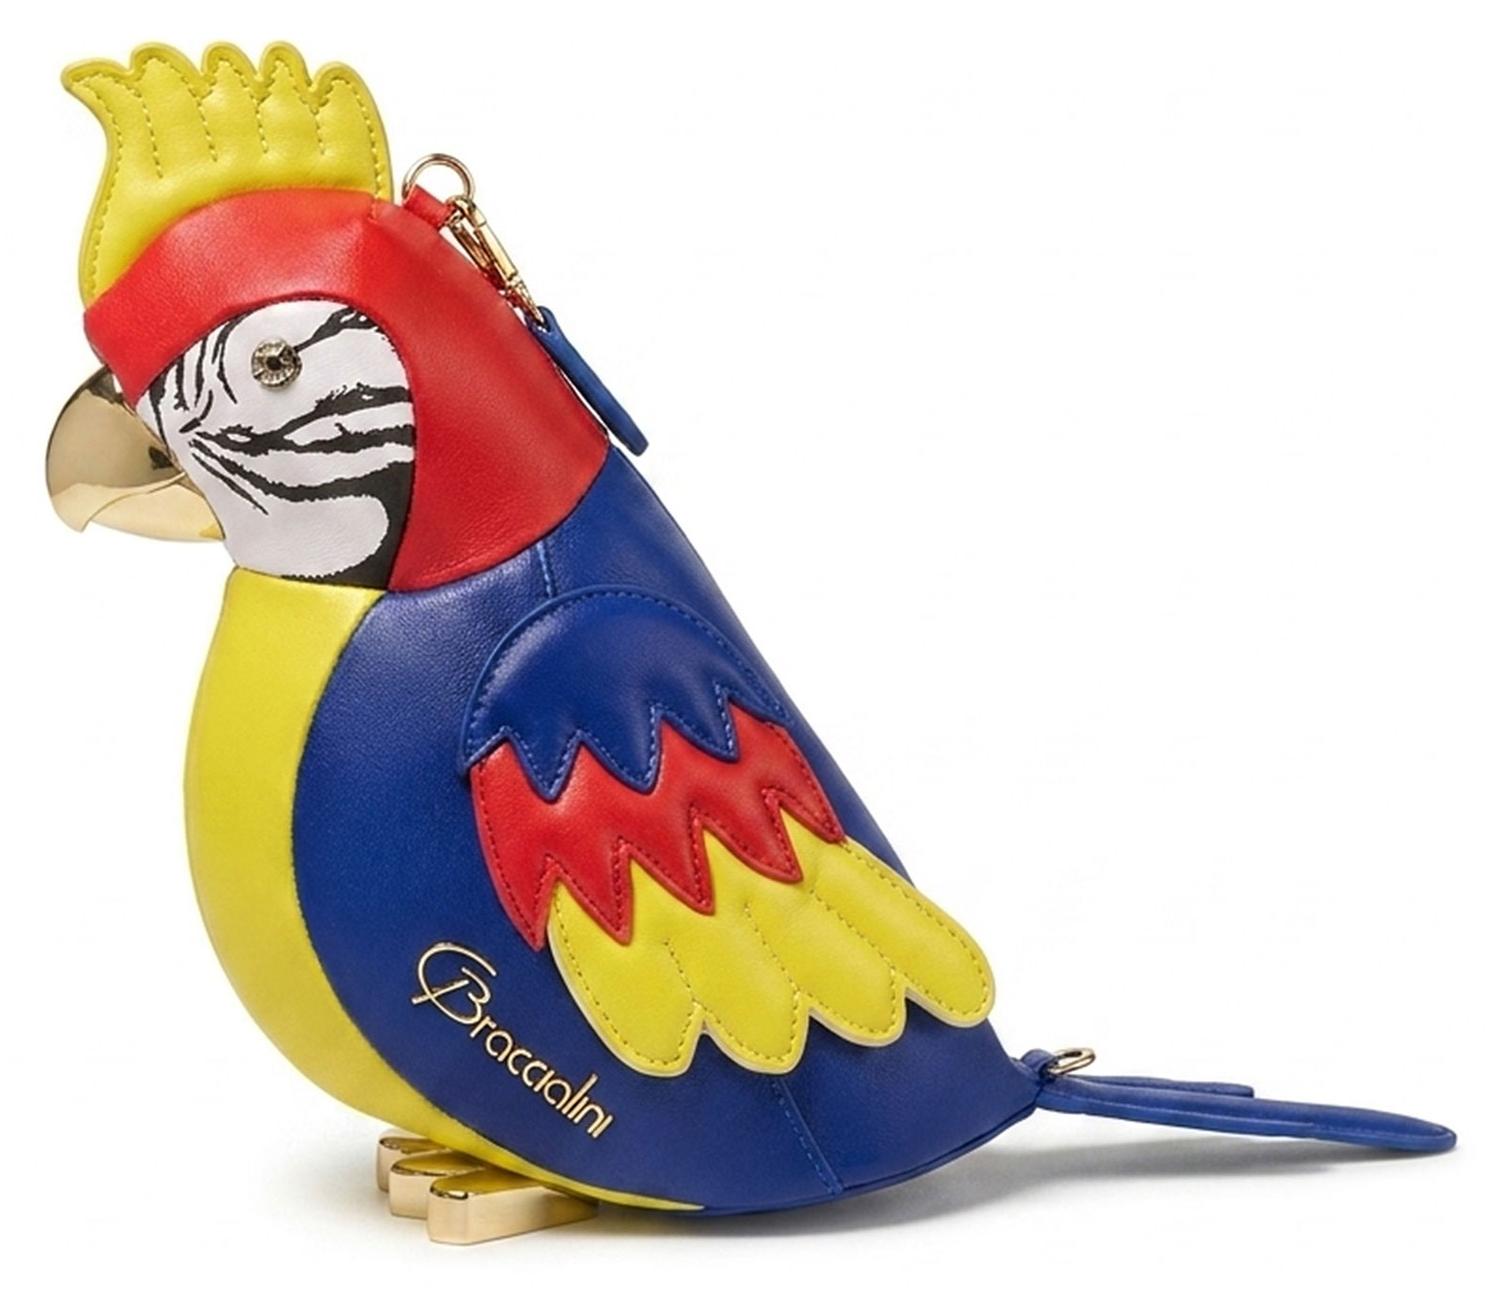
Braccialini Tema Pappagallo Kreativität und handwerkliche Sorgfalt erwecken TemaKreativität und handwerkliche Sorgfalt erwecken Tema Pappagallo zum Leben - eine Tasche mit überraschendem Design, die die Form eines Papageis mit lebhaftem Gefieder stilvoll interpretiert. Von Hand aus weichem, mehrfarbigem Nappaleder gefertigt, wird sie durch Metalldetails veredelt, die Schnabel und Füßchen definieren und dem Design Charakter und Dreidimensionalität verleihen. Reißverschluss und Schulterkette runden das Modell ab und machen es zu einem originellen, kostbaren Accessoire für alle, die sich mit Ironie und Eleganz abheben möchten.2000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Verpflichtung des Kreditnehmers, eine Kreditversicherung abzuschließen. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Verpfändung von Vermögenswerten oder die Hinterlegung von Sicherheiten erhält der Kreditgeber eine zusätzliche Absicherung, die im Falle eines Zahlungsausfalls des Kreditnehmers zur Tilgung des Kredits gen **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten wie Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von Kreditklauseln wie Zinsen und Tilgungsplänen. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten können Kreditgeber im Ernstfall auf diese zurückgreifen, um ihre Forderungen zu decken, während eine Bürgschaft die Haftung auf eine andere Partei überträgt und Kreditk **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von Kreditklauseln wie Zinsen und Tilgungsmodalitäten. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, das geliehene Geld zurückzuerhalten. Darüber hinaus können sie auch dazu beitragen, das Vertrauen der Kreditgeber in die Kreditwürdigkeit des Kreditnehmers zu stärken und die Wahrscheinlichkeit eines Zahlungsausfalls zu verringern. **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für den Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von persönlichen Garantien durch den Kreditnehmer. Diese Methoden können dazu beitragen, das Risiko für den Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, die ausstehenden Schulden zu begleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten erhält der Kreditgeber eine zusätzliche Sicherheit, dass er im Falle eines Zahlungsausfalls des Kreditnehmers zumindest teilweise entschädigt wird. Die Verwendung dieser Absicherungsm **


Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Unabhängigkeit. Verantwortung. Wirkung, Fachbücher von Kay SchellerKay Scheller: Zum Geleit. Teil I - Gründungsjahre und Neuausrichtung. Hans-Peter Ullmann: Vom Rechnungshof des Deutschen Reichs zum Bundesrechnungshof. Bernhard Gotto: Papiertigerdressur - Die Berichte des Bundesrechnungshofes im parlamentarischen Entlastungsverfahren in den 1950er- und 1960er-Jahren. Christoph Gröpl: Die Haushaltsreform von 1969: ein Meilenstein für das Haushaltsrecht und für die externe Finanzkontrolle, ein Rückschritt für die Begrenzung der Staatsverschuldung. Lars P. Feld, Julia Braun, Joshua Hassib und Daniel Nientiedt: Die verfassungsrechtliche Schuldenregel: Ausgestaltung, Wirkung und Reformen. Teil II - Die Welt wird grösser: Exogene Faktoren und ihr Einfluss auf die Tätigkeit des Bundesrechnungshofes. Kay Scheller: Der Bundesrechnungshof weltweit im Einsatz: Gestiegene Anforderungen für die externe Finanzkontrolle in einer europäisch und global vernetzten Welt. Margit Kraker: Internationale Zusammenarbeit der Obersten Rechnungskontrollbehörden: Institutionen, Formate, Instrumente. Hanno Kube: Verfassungsrechtliche Stellung und Aufgaben des Bundesrechnungshofes - insbesondere zur Verfassungsmässigkeitskontrolle. Thiess Büttner: Regelbasierte Fiskalpolitik: Theorie und Praxis. Teil III - Neue Wege. Silke Übelmesser: Stabile und nachhaltige öffentliche Finanzen als Grundlage staatlicher Handlungsfähigkeit. Kai Preissmann: Staatsmodernisierung ist möglich - zehn Thesen für leistungsfähigere Behörden mit Beispielen aus einem Jahrzehnt Reformen im Bundesrechnungshof. Frauke Rostalski: Künstliche Intelligenz und digitale Desinformation: Herausforderungen für staatliche Institutionen. Helge Braun: 75 Jahre Bundesrechnungshof - die starke Stimme für Haushaltsdisziplin, für Haushaltsklarheit und -wahrheit wird mehr gebraucht denn je. Autorenverzeichnis.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensch & Hund: Durch Verantwortung Liebe und Sicherheit schenken - José Arce, Audio, 9788728446041Mensch & Hund: Durch Verantwortung Liebe Und Sicherheit Schenken Von José Arce, Saga Egmont, 978-87-28-44604-1, Sprecher: Uwe Thoma, Sprache: Deutsch17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Mann ist kein Vermögen - Finanzielle Unabhängigkeit und Sicherheit für Frauen (Ungekürzt) - Stefanie Kühn, Audio, 9788726143676Ein Mann Ist Kein Vermögen - Finanzielle Unabhängigkeit Und Sicherheit Für Frauen (ungekürzt) Von Stefanie Kühn, Saga Egmont, 978-87-26-14367-6, Sprecher: Ursula Berlinghof, Sprache: Deutsch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Kreditgeber das Risiko minimieren, wenn sie Kredite vergeben?
Kreditgeber können das Risiko minimieren, indem sie die Bonität des Kreditnehmers überprüfen, Sicherheiten verlangen und eine angemessene Kreditwürdigkeitsprüfung durchführen. Zudem können sie die Kreditbedingungen anpassen, um das Risiko zu reduzieren und eine Rückzahlungsgarantie einfordern. Eine diversifizierte Kreditvergabe an verschiedene Kreditnehmer und Branchen kann ebenfalls helfen, das Risiko zu streuen. **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von persönlichen Garantien durch den Kreditnehmer. Diese Methoden tragen dazu bei, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten können Kreditgeber im Ernstfall diese Vermögenswerte verkaufen, um ihre Forderungen zu decken. Die Verwendung von Bürgschaften oder persönlichen Garantien erhöht die Wahrscheinlichkeit, **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Verpflichtung des Kreditnehmers, eine Kreditversicherung abzuschließen. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Verpfändung von Vermögenswerten oder die Hinterlegung von Sicherheiten erhält der Kreditgeber eine zusätzliche Absicherung, die im Falle eines Zahlungsausfalls des Kreditnehmers zur Tilgung des Kredits gen **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten wie Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von Kreditklauseln wie Zinsen und Tilgungsplänen. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, Verluste zu begrenzen oder auszugleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten können Kreditgeber im Ernstfall auf diese zurückgreifen, um ihre Forderungen zu decken, während eine Bürgschaft die Haftung auf eine andere Partei überträgt und Kreditk **
Ähnliche Suchbegriffe für Kreditgeber
-
Braccialini Tema Pappagallo Kreativität und handwerkliche Sorgfalt erwecken TemaKreativität und handwerkliche Sorgfalt erwecken Tema Pappagallo zum Leben - eine Tasche mit überraschendem Design, die die Form eines Papageis mit lebhaftem Gefieder stilvoll interpretiert. Von Hand aus weichem, mehrfarbigem Nappaleder gefertigt, wird sie durch Metalldetails veredelt, die Schnabel und Füßchen definieren und dem Design Charakter und Dreidimensionalität verleihen. Reißverschluss und Schulterkette runden das Modell ab und machen es zu einem originellen, kostbaren Accessoire für alle, die sich mit Ironie und Eleganz abheben möchten.2000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Transformers retroWinning Moves Risiko - Transformers retro Das Spiel beginnt mit einer von Menschen bewohnten Welt, die aber unmittelbar vor der Invasion durch die Decepticons steht! Die mächtigen Autobots, die von der Mitte des Spielbretts starten, sind die einzige Hoffnung der Menschheit. Die Decepticons haben jed...18,97 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Risiko - Peaky BlindersWinning Moves Risiko - Peaky Blinders Tauche ein in die gesetzlosen Straßen von Birmingham, stelle dich den Anführern der größten Gangs und beschlagnahme ihre Besitztümer durch Täuschungen. Im Risiko Peaky Blinders spielst du einen der Anführer der Gangs und versuchst so, so viele Gebiete wie möglic...53,97 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von Kreditklauseln wie Zinsen und Tilgungsmodalitäten. Diese Methoden können dazu beitragen, das Risiko für Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, das geliehene Geld zurückzuerhalten. Darüber hinaus können sie auch dazu beitragen, das Vertrauen der Kreditgeber in die Kreditwürdigkeit des Kreditnehmers zu stärken und die Wahrscheinlichkeit eines Zahlungsausfalls zu verringern. **
-
Was sind die verschiedenen Methoden zur Absicherung eines Kredits und wie können sie dazu beitragen, das Risiko für den Kreditgeber zu minimieren?
Die verschiedenen Methoden zur Absicherung eines Kredits umfassen die Verpfändung von Vermögenswerten wie Immobilien oder Fahrzeugen, die Hinterlegung von Sicherheiten in Form von Bargeld oder Wertpapieren, die Bürgschaft durch eine dritte Partei und die Festlegung von persönlichen Garantien durch den Kreditnehmer. Diese Methoden können dazu beitragen, das Risiko für den Kreditgeber zu minimieren, indem sie im Falle eines Zahlungsausfalls des Kreditnehmers eine Möglichkeit bieten, die ausstehenden Schulden zu begleichen. Durch die Absicherung des Kredits mit Vermögenswerten oder Sicherheiten erhält der Kreditgeber eine zusätzliche Sicherheit, dass er im Falle eines Zahlungsausfalls des Kreditnehmers zumindest teilweise entschädigt wird. Die Verwendung dieser Absicherungsm **
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.